相続税の申告
Inheritance Tax Return
はじめのご相談から、
申告と納税を終えるまで、
ひとつながりのサポートを。
ご家族が亡くなられた方へ。さまざまな手続きが続き、慌ただしいことと思います。相続税の申告が必要かどうか分からない状態でも、期限が近づいてからでも、ぜひご相談ください。
税理士と公認会計士の、夫婦二人の事務所です。面談はオンラインでもでき、事前にご連絡いただければ土日もお受けしています。初回のご相談(60分)は無料です。
将来の相続に備えたい方は、こちらをご覧ください。
相続税の申告を、
見通しを持って進めるために
「うちも申告がいるのかな」「何から手を付ければいいんだろう」「相続税は、どれくらいかかるのかな」。はじめは分からないことばかりだと思います。まずはご状況を伺い、申告が必要かどうか、相続税がどのくらいかかりそうかをお伝えします。相続税の見込みが早めに分かれば、納税資金の準備や財産の分け方を、ご家族で考える時間を取ることもできます。
私たちが相続税の申告をお受けする際は、最初のご相談で、申告の期限までに何をいつまでに進めればよいかをお伝えします。やることと順番が分かれば、慌ただしいなかでも、見通しを持って準備を進められます。
財産の評価のなかでも、特に土地の評価は丁寧に行います。土地は、評価額を下げる要因がさまざまにあり、評価する税理士によって差が出やすい分野です。建築制限のある土地の減額の検討など、判断の難しい土地の評価も手がけてきました。
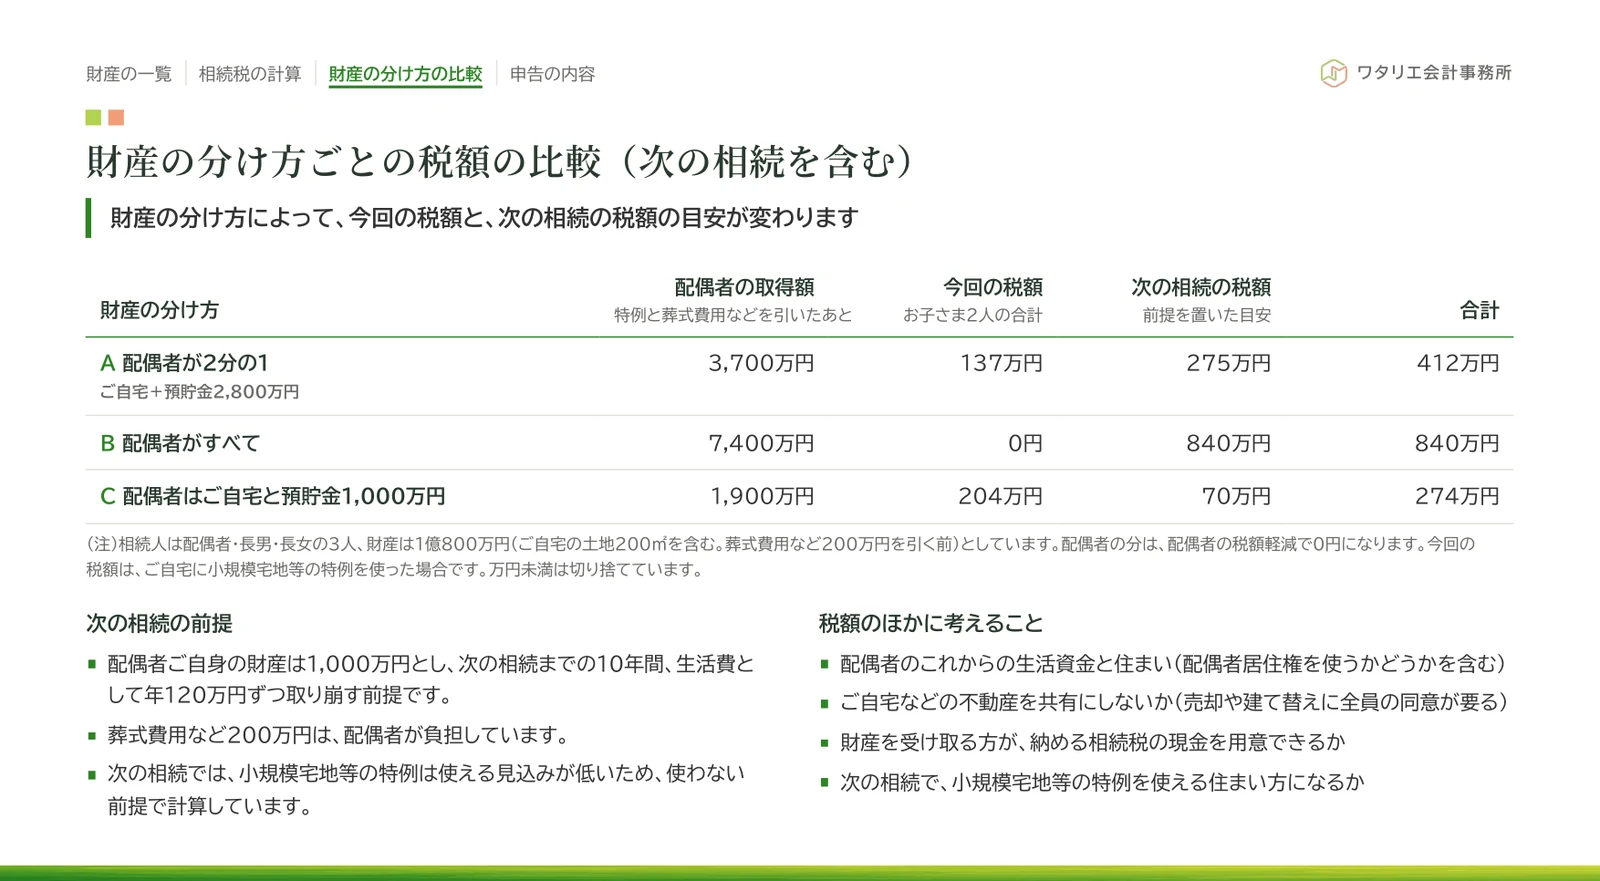
また、誰がどの財産を受け継ぐかで、相続税の額は変わります。財産の分け方ごとの税額を分かりやすい資料にまとめ、遺産分割の話し合いの材料としてお示しします。
申告が必要になる場合
Basics
相続税は、亡くなった方の遺産の総額が「基礎控除額」を超えるときに、原則として申告が必要になります。基礎控除額は、3,000万円+600万円×法定相続人の数です。
- 法定相続人が1人のとき
- 3,600万円
- 法定相続人が2人のとき(配偶者と子ども1人、子ども2人など)
- 4,200万円
- 法定相続人が3人のとき(配偶者と子ども2人、子ども3人など)
- 4,800万円
遺産の総額は、生命保険金の一部や、亡くなる前の一定の贈与なども含め、借入金や葬儀の費用などを差し引いて計算します。土地のように、いくらで評価されるかがすぐには分からない財産があると、申告が必要かどうかもはっきりしないことがあります。ご相談の中で財産の状況を伺いながら、申告が必要になるかどうかをお伝えします。
また、税額が0円だからといって、申告をしなくてよいとは限りません。たとえば「小規模宅地等の特例」は、条件を満たせば、亡くなった方の自宅などの土地について、相続税の計算に入れる額を減らせる制度です。「配偶者の税額軽減」では、配偶者の方が受け取る財産のうち、一定の額まで相続税がかかりません。どちらも申告をしてはじめて使えるので、これらを使って税額が0円になるときも、申告が必要です。「うちは相続税がかからないから、申告はいらないだろう」と思っていても、一度ご相談ください。
申告の期限
原則として、相続の開始があったことを知った日(多くの場合は、亡くなった日)の翌日から10か月以内です。たとえば1月10日に亡くなり、その日のうちに知らせを受けた場合は、11月10日が期限です(土日祝日や年末年始にあたるときは、その次の平日)。納める税金があるときは、原則として申告の期限までに納めます。
※亡くなった方に借金などがあるときの相続放棄・限定承認は、ご自身が相続人になったことを知った時から3か月以内に、家庭裁判所での手続きが必要です(家庭裁判所に申し立てて、期間を延ばせる場合があります)。亡くなった方の所得税の申告(準確定申告)が必要な場合(毎年確定申告をしていた場合など)は、相続の開始を知った日の翌日から4か月以内です。
申告までの流れ
Flow
- 亡くなった日
- 3か月相続放棄の期限
- 4か月準確定申告の期限
- 4〜6か月ごろ中間のご報告
- 5〜8か月ごろ遺産分割の話し合い
- 8〜9か月ごろ申告前のご報告
- 10か月申告・納税の期限
図は、亡くなった日に相続の開始を知った場合の目安です。3か月・4か月・10か月は、法律で決まっている期限です。中間のご報告などの時期は、ご依頼の時期や資料のご提出の状況によって前後します。亡くなってから半年ほどたってからのご依頼でも、残りの期間に合わせて進め方を組み立てます。
Step1
初回のご相談とお見積り
亡くなってから1〜3か月ごろ
まずはお話を伺います。ご家族のことや財産のことなど、分かっている範囲で大丈夫です。そのうえで、申告が必要になりそうかどうかや、期限までの進め方などを一緒に確認し、ご用意いただく書類とお見積りをお伝えします。
Step2
書類を集め、財産を一覧にする
2〜4か月ごろ
戸籍は役所、残高証明書は金融機関というように、書類によって請求する先が異なります。どこに何をどう頼めばよいかも、あわせてお伝えします。ご用意いただいた書類は、レターパックなどでの郵送、写真を撮ってのアップロード、事務所へのお持ち込みなど、ご希望に応じた方法でご提出いただけます。
届いた資料から、預金や株式、保険、土地や建物、借入金などを一覧にして、財産の評価と税額の計算に進みます。
Step3
土地を、現地と役所で調べる
3〜5か月ごろ
評価を下げる事情がないか、
現地と役所で一つずつ確認します。土地は、道路ごとに決められた価格(路線価)などをもとに評価しますが、同じ道路に面した土地でも、土地ごとの事情によって評価額は変わります。
たとえば、形が整っていない、道路に接する部分が狭い、道路との高低差がある、敷地の一部が近所の方も通る私道になっている、といった事情です。こうした事情は、評価額を下げる方向に反映できる場合がありますが、その多くは、固定資産税の通知書や図面を見るだけでは分かりません。
そのため私たちは、現地で土地の形や高低差、周りの様子を見て、役所でも道路の種類や幅、都市計画などを調べたうえで、評価を下げる事情がないかを一つずつ確認していきます。
Step4
中間のご報告
4〜6か月ごろ
相続税の見込みをお伝えし、
納税資金の準備もご提案します。財産の一覧と土地の評価がそろったところで、一度ご家族にご報告します。相続税の見込みをお伝えしますので、納税資金の準備を考え始めていただけます。遺産分割でまだ決まっていないところがあれば、その参考にもしていただけます。
納税資金の準備
相続税は、原則として、申告の期限までに現金で一度に納めます。財産の多くが土地や建物のときは、その土地を受け取る方が、手元の現金だけでは納めきれないケースがあります。
そのため中間のご報告では、土地の売却や延納(分割での納付)などの手段も含めて、納税資金の準備をご提案します。初回のご相談で、納税資金の準備が大変そうだと分かったときは、中間のご報告より前にお話しすることもあります。
Step5
遺産分割の話し合い
5〜8か月ごろ
誰がどの財産を受け継ぐかによって、相続税の額は変わります。ご自宅の土地を誰が受け継ぐかで、使える特例が変わることもあります。話し合いの材料として、遺産分割の案ごとに相続税の額を比べた資料をお渡しし、ご家族が同じ数字を見ながら話し合えるよう、税金の面から支えます。
財産の分け方ごとの税額を比べた資料(見本)
Step6
申告前のご報告
8〜9か月ごろ
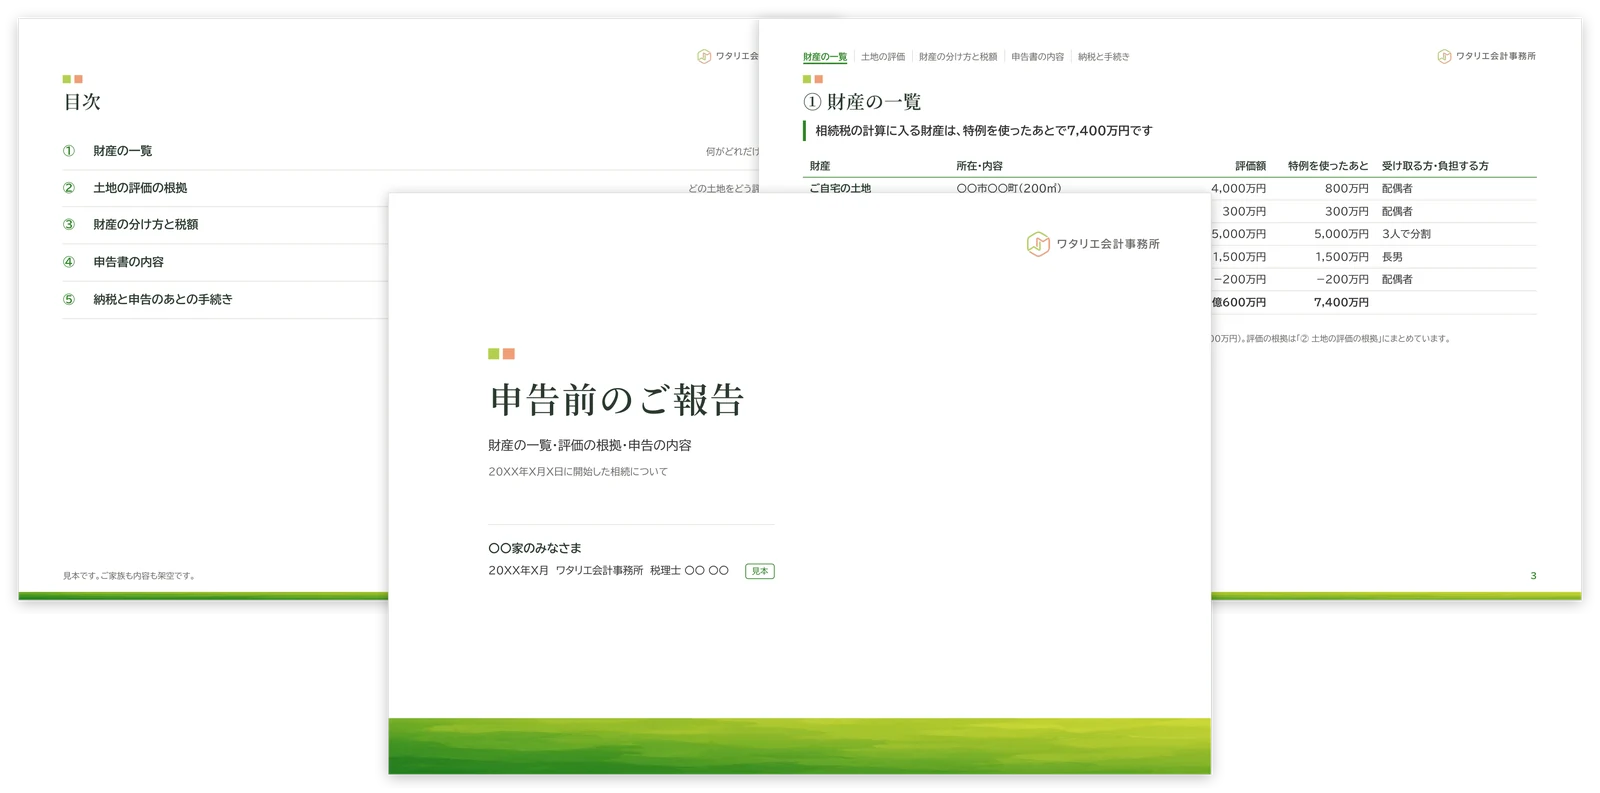
遺産分割が決まったら、申告書の作成に進み、税額を確定させます。申告書を出す前に、財産の一覧や土地の評価の根拠、遺産分割の内容と税額など、申告の内容をまとめた資料をお渡しして、ご説明します。内容をご確認いただいてから、申告書の提出に進みます。気になるところは、遠慮なくお尋ねください。
申告前のご報告でお渡しする資料(見本)
Step7
申告書の提出と納税
期限(10か月)まで
申告書を税務署に提出し、相続税の納付書をお作りして、納め方をご案内します。
提出した申告書の控えと、財産の評価や計算の資料は、まとめてお渡しします。申告のあとに税務署から問い合わせがあったときも、申告書を作った税理士として対応します。
料金
Plan
料金(税込)は、財産の合計額で決まる基本の料金に、土地の区分の数などによる加算を足したものです。ご契約の前にお見積りします。
基本の料金
| 財産の合計額(特例を使う前) | 料金(税込) |
|---|---|
| 5,000万円以下 | 33万円 |
| 5,000万円超〜7,000万円以下 | 44万円 |
| 7,000万円超〜1億円以下 | 55万円 |
| 1億円超〜1.5億円以下 | 71万5,000円 |
| 1.5億円超〜2億円以下 | 88万円 |
| 2億円超〜2.5億円以下 | 110万円 |
| 2.5億円超〜3億円以下 | 132万円 |
| 3億円超〜4億円以下 | 165万円 |
| 4億円超〜5億円以下 | 198万円 |
※財産の合計額は、借入金や葬儀の費用、小規模宅地等の特例による減額などを差し引く前の、プラスの財産をすべて足した額です(預金、土地や建物、株式、生命保険金なども含みます。生前の贈与で相続財産に加える分も含みます)。土地は、お見積りのときには厳密な評価ができないため、路線価や固定資産税の評価額をもとにした概算でお見積りします。
※5億円を超えるときは、198万円に、5億円を超える部分の0.33%(1万1,000円未満は切り捨て)を足した額です(たとえば6億円なら231万円)。10億円を超えるときは、個別にお見積りします。
基本の料金に含まれるもの
- 財産と債務の調査・評価、財産の一覧の作成
- 中間のご報告と、遺産分割の案ごとの税額の比較(次の相続まで含みます。お出ししたあとの修正は1回まで)
- 申告前のご報告の資料と、内容のご説明
- 申告書の作成と提出、納付書の作成
- 申告書に添える、内容を説明する書面(書面添付)の作成と、税務署の意見聴取への対応
- 面談4回まで(1回90分ほど。オンラインも可)
- 相続に関するチャットでのご相談
料金の例
財産の合計額が6,000万円、申告する方が2人(配偶者の方と子ども1人)、土地が自宅の1区分のとき
基本の料金 44万円+ 2人目の加算 4万4,000円+ 土地 5万5,000円= 53万9,000円(税込)
財産の合計額が8,000万円、申告する方が3人(配偶者の方と子ども2人)、土地が自宅と貸駐車場の2区分のとき
基本の料金 55万円+ 2人目・3人目の加算 11万円+ 土地 11万円= 77万円(税込)
加算(あてはまる場合だけ)
- 申告する方が2人以上
- 2人目から1人につき、基本の料金の10%(30%まで)
- 土地
- 1区分につき5万5,000円※土地の区分は、自宅、貸している建物の敷地、駐車場など、利用単位ごとに数えます。マンションの敷地も1区分と数えます。
- 非上場の会社の株式
- 1社につき16万5,000円から
- 亡くなった方のお金が入っている、ご家族名義の預金などの確認
- 1人につき5万5,000円から
- 申告の期限まで3か月を切ってからのご依頼
- 基本の料金と加算の合計の20%(2か月を切ってからは30%、1か月を切ってからは50%)
※期限までに遺産分割がまとまらないときも、最初の申告の料金は変わりません。
別料金(ご希望か、必要な場合だけ)
- 準確定申告(亡くなった方の所得税の申告)
- 3万3,000円(不動産所得・事業所得があるときは5万5,000円から)
- 税務調査の立会い
- 1日7万7,000円
- 申告のあとの修正申告・更正の請求(遺産分割がまとまったあとの手続きを含む)
- 1回につき基本の料金の10%(11万円から)
- 延納の申請
- 1人につき16万5,000円
- 5回目からの面談
- 1回2万2,000円
- 遺産分割の案ごとの税額の比較の修正(2回目から)
- 1回につき1万1,000円
※料金は、初回のご相談で伺った財産の状況をもとにお見積りし、そのお見積りの額で決まります。評価を進める中で、財産の状況がお見積りのときと大きく異なると分かったときは、ご相談のうえ、料金の変更をお願いすることがあります。
※お支払いは、ご契約のときに着手金として基本の料金の半額を、申告書の提出後に残額(基本の料金の残り半額と加算)をお願いしています。
※初回のご相談で申告がいらなさそうなときは、その場でお伝えします。ご依頼のあと、財産を評価した結果、申告が不要と分かったときは、基本の料金の半額と、それまでに行った分の加算をいただきます(特例を使って税額が0円になるときは、申告が必要なため、通常の料金です)。
※相続登記は司法書士の業務のため、必要に応じてご紹介します。その報酬は、司法書士に直接お支払いいただきます。
よくあるご質問
FAQ
まずは、お話を聞かせてください
相続税の申告が
必要かどうかの確認だけでも、
お気軽にご相談ください。
「税理士に頼むと、
いくらかかるんだろう」
「やることが多すぎて、
手がつけられない」
「実家の土地は、
いくらになるんだろう」
「相続税、預金で
払えるのかな」
「親の確定申告は、
どうすればいいの?」
など、どんなご状況でも大丈夫です。
ご家族が亡くなられた方の
初回のご相談は、60分無料です。
面談はオンラインでもでき、
事前にご連絡いただければ
土日もお受けしています。